SlideServe
Menu
Préférences
© SlideServe · v2026

act limits ability to transfer
bernad avatar
5 diapositives · 284 Views · Aug 26, 2011

Basis adjustment required for a substantial loss. Substantial built-in loss means more than $250,000On transfer of partnership interest, a Section 743 adjustment is requiredException for
act limits ability to transfer - slide 1
01 / 5act limits ability to transfer
1 / 17

Télécharger la présentation

act limits ability to transfer
Une image / un lien ci-dessous est fourni (tel quel) pour télécharger la présentation

Politique de téléchargement : le contenu du site vous est fourni TEL QUEL pour votre information et votre usage personnel ; il ne peut être vendu, concédé sous licence ni partagé sur d’autres sites sans l’accord de son auteur.Le contenu vous est fourni TEL QUEL, pour votre information et votre usage personnel uniquement. Téléchargez la présentation en cliquant sur ce lien. Lors du téléchargement, si vous ne parvenez pas à télécharger une présentation, l’éditeur a peut-être supprimé le fichier de son serveur.Pendant le téléchargement, si vous ne parvenez pas à obtenir une présentation, le fichier a peut-être été supprimé par l’éditeur.

F I N

Plus de contenu associé

Transcription de la présentation

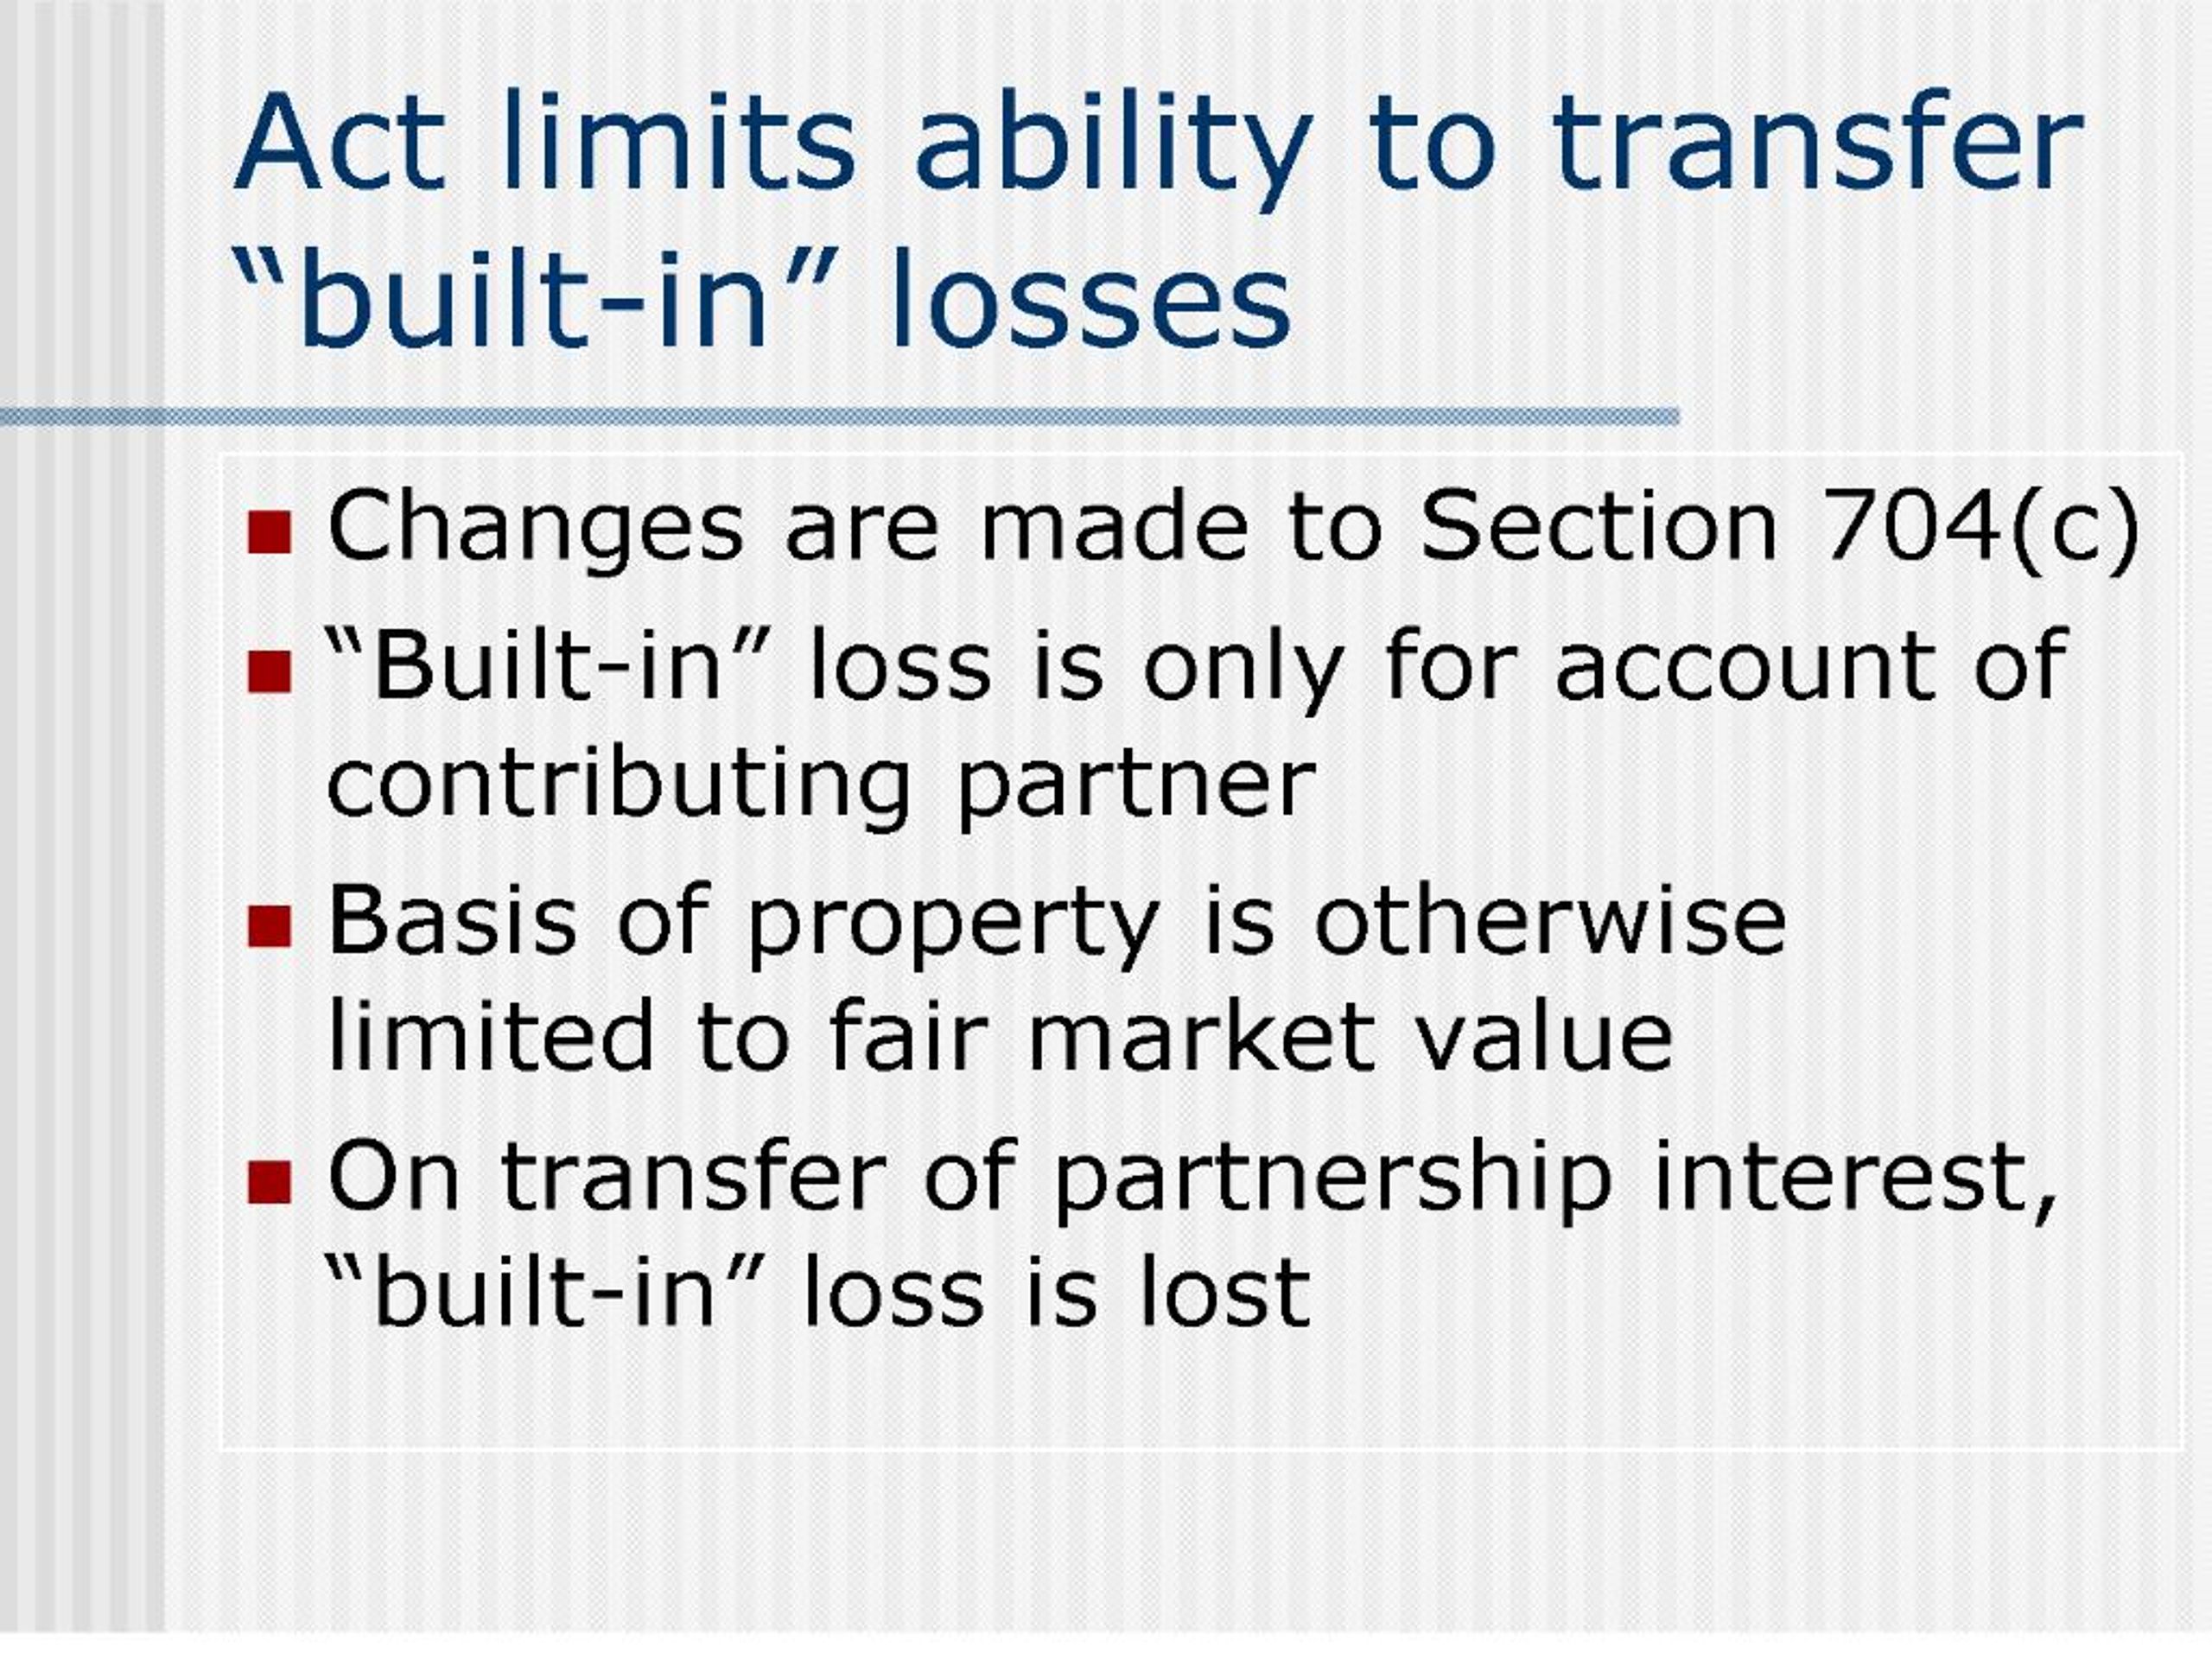
    1. Act limits ability to transfer “built-in” losses Changes are made to Section 704(c) “Built-in” loss is only for account of contributing partner Basis of property is otherwise limited to fair market value On transfer of partnership interest, “built-in” loss is lost

    3. New definition – “Electing Investment Partnership” Investment company – no trade or business All assets held for investment 95% of contributions in money 24 month raise 15 year term Also see – Securitization Partnership

    4. Basis of stock of a partner which is a corporation Rev. Rul. 99-57 dealt with gain aspect of stock of corporate partner On liquidating distribution, Section 755 will not permit loss to be allocated to corporate stock Allocate to other property When out of property, partnership recognizes gain

    5. Effective Dates Generally effective for contributions after date of enactment For E.I.P. in effect on 6/4/04, no restriction on redemptions and 20 year term instead of 15 years Corporate stock rule effective for distributions after date of enactment