SlideServe
Menu
Préférences
© SlideServe · v2026

Contabilidade

franz avatar
8 diapositives · 229 Views · Sep 06, 2014

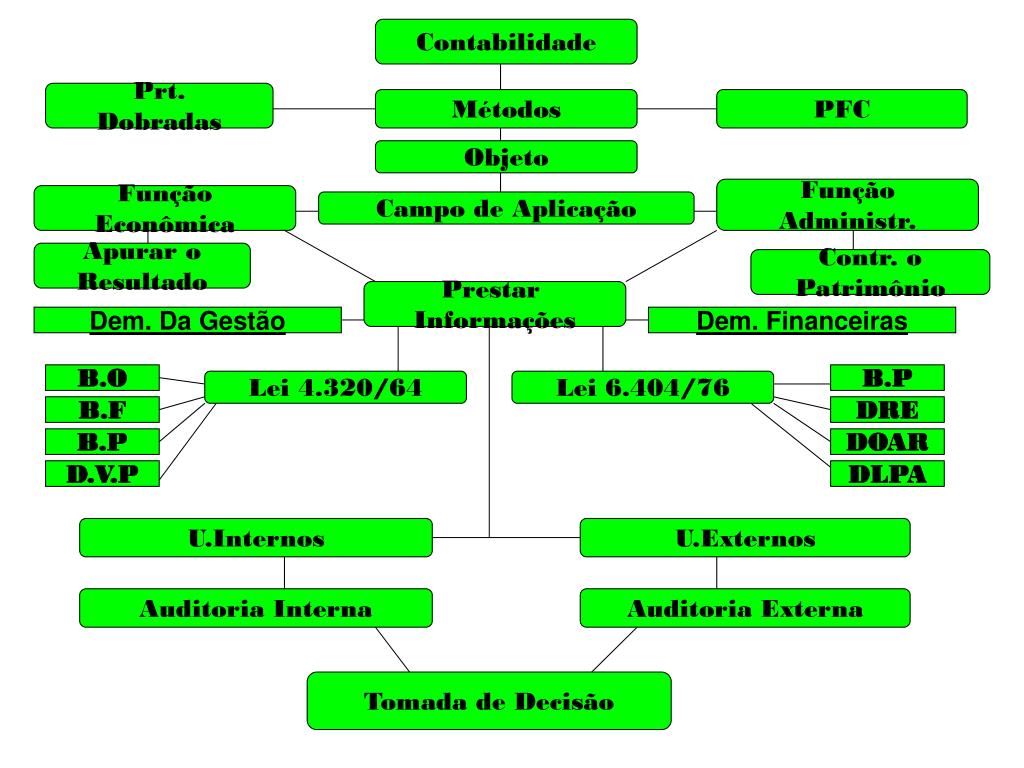
Contabilidade. Prt. Dobradas. Métodos. PFC. Objeto. Função Administr. Função Econômica. Campo de Aplicação. Apurar o Resultado. Contr. o Patrimônio. Prestar Informações. Dem. Da Gestão. Dem. Financeiras. B.O. B.P. Lei 4.320/64. Lei 6.404/76. B.F. DRE. B.P. DOAR. D.V.P.
Contabilidade - slide 1
01 / 8Contabilidade
1 / 17

Télécharger la présentation

Contabilidade
Une image / un lien ci-dessous est fourni (tel quel) pour télécharger la présentation

Politique de téléchargement : le contenu du site vous est fourni TEL QUEL pour votre information et votre usage personnel ; il ne peut être vendu, concédé sous licence ni partagé sur d’autres sites sans l’accord de son auteur.Le contenu vous est fourni TEL QUEL, pour votre information et votre usage personnel uniquement. Téléchargez la présentation en cliquant sur ce lien. Lors du téléchargement, si vous ne parvenez pas à télécharger une présentation, l’éditeur a peut-être supprimé le fichier de son serveur.Pendant le téléchargement, si vous ne parvenez pas à obtenir une présentation, le fichier a peut-être été supprimé par l’éditeur.

F I N

Plus de contenu associé

Transcription de la présentation
  1. Contabilidade Prt. Dobradas Métodos PFC Objeto Função Administr. Função Econômica Campo de Aplicação Apurar o Resultado Contr. o Patrimônio Prestar Informações Dem. Da Gestão Dem. Financeiras B.O B.P Lei 4.320/64 Lei 6.404/76 B.F DRE B.P DOAR D.V.P DLPA U.Internos U.Externos Auditoria Interna Auditoria Externa Tomada de Decisão

  2. AUDITORIA • A TÉCNICA CONTÁBIL. • APLICADOS NO EXAME DE REGISTROS E DOCUMENTOS, INSPEÇÕES. • OBTENÇÃO DE INFORMAÇÕES, RELACIONADAS COM O CONTROLE DO PATRIMONIO DE UMA ENTIDADE. • OBJETIVA OBTER ELEMENTOS DE CONVICÇÃO QUE PERMITAM JULGAR SE OS REGISTROS CONTABEIS FORAM EFETUADOS DE ACORDO COM PRINCIPIOS FUNDAMENTAIS E NORMAS DE CONTABILIDADE . • SE AS DEMONTRAÇÕES CONTABEIS DELES DECORRENTES REFLETEM ADEQUADAMENTE A SITUAÇÃO ECONOMICA-FINANCEIRA DO PATRIMONIO, OS RESULTADOS DO PERÍODO ADMINISTRATIVO EXAMINADO E AS DEMAIS SITUAÇÕES NELAS DEMONSTRADAS.

  3. AUDITORIA CONTÁBIL • Exame e avaliação dos componentes das demonstrações financeiras • Adequação de registros e procedimentos contábeis. • Sistemática dos controles internos. • Observância de normas. • Regulamentos e padrões aplicáveis. • Aplicação dos princípios fundamentais de contabilidade.

  4. AUDITORIA OPERACIONAL • Destina-se a determinar se a organização submetida a exame e avaliação, opera adequadamente • Avaliação dos controles gerenciais internos quanto a sua adequação e eficácia. • Identificação de falhas e irregularidades no ciclo operacional. • Avaliação do desempenho do setor auditado e do ciclo operacional. • Aderência das ações operacionais administrativas às políticas, planos e diretrizes.

  5. AUDITORIA TRIBUTÁRIA • Exame e avaliação de planejamento tributário e a eficiência e eficácia dos procedimentos e controles adotados para operação • Pagamentos e recuperação de impostos, taxas e quaisquer outros ônus de natureza físico-tributária.

  6. AUDITORIA DE GESTÃO • Cumpre o exame e a avaliação sobre sistemas políticos, critérios e procedimentos utilizados pela empresa na sua área de planejamento estratégico, tático e, principalmente, no processo decisório. • Assessora a administração quanto à adequação, eficácia e eficiência do desempenho da empresa no tocante às suas funções de planejamento estratégico e tático. • À qualidade e a viabilidade dos planos, orçamentos e das políticas e diretrizes com alcance a todos os níveis gerenciais.

  7. AUDITORIA GOVERNAMENTAL • De acordo com o previsto na in 01/2001, da Secretaria Federal de Controle, consiste no conjunto de técnicas que visa avaliar a gestão pública, pelos processos e resultados gerenciais, e a aplicação de recursos públicos por entidades de direito público e privado, mediante a confrontação entre uma situação encontrada com um determinado critério técnico, operacional ou legal.

  8. AUDITORIA DE SISTEMAS INFORMATIZADOS • Exame e avaliação dos processos de planejamento, desenvolvimento, teste e sistemas aplicativos. • Exame e avaliação das estruturas lógicas, físicas, ambiental, organizacional, de controle, segurança e proteção de determinados ativos, sistemas aplicativos, software e, notadamente, as informações, visando à qualidade de controles internos sistêmicos e de sua observância em todos os níveis gerenciais.