SlideServe
Menu
Préférences
© SlideServe · v2026

Operatori economici

ginger-brock avatar
3 diapositives · 214 Views · Nov 14, 2014

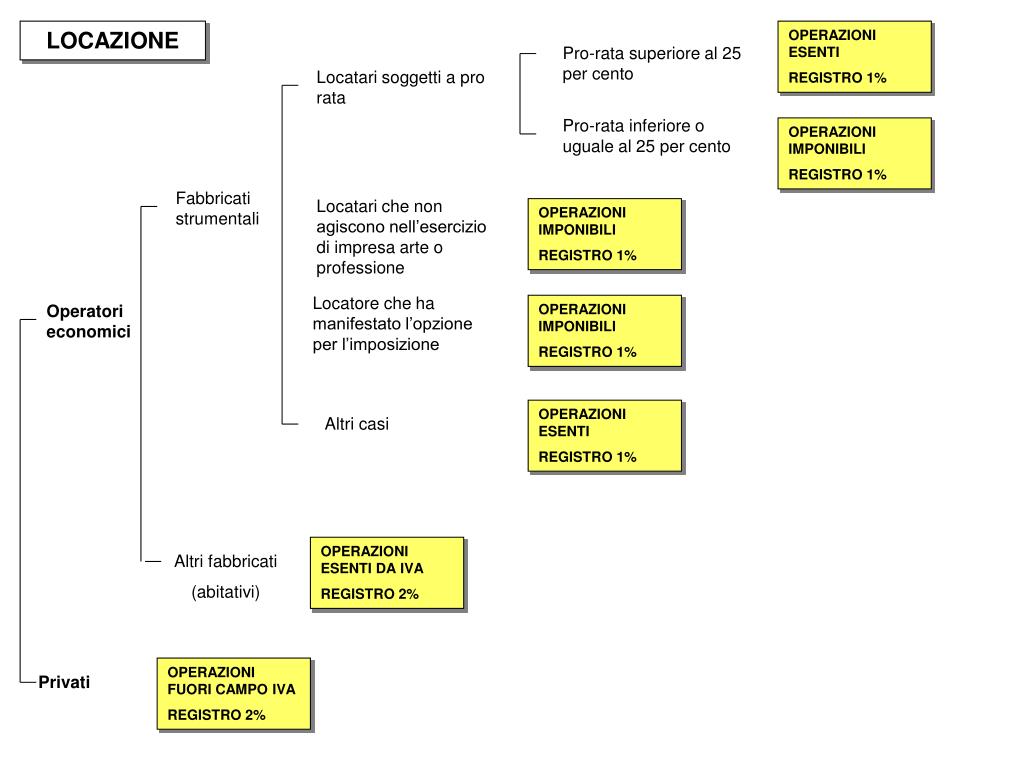
LOCAZIONE. OPERAZIONI ESENTI REGISTRO 1%. Pro-rata superiore al 25 per cento. Locatari soggetti a pro rata. Pro-rata inferiore o uguale al 25 per cento. OPERAZIONI IMPONIBILI REGISTRO 1%. Fabbricati strumentali. Locatari che non agiscono nell’esercizio di impresa arte o professione.
Operatori economici - slide 1
01 / 3Operatori economici
1 / 17

Télécharger la présentation

Operatori economici
Une image / un lien ci-dessous est fourni (tel quel) pour télécharger la présentation

Politique de téléchargement : le contenu du site vous est fourni TEL QUEL pour votre information et votre usage personnel ; il ne peut être vendu, concédé sous licence ni partagé sur d’autres sites sans l’accord de son auteur.Le contenu vous est fourni TEL QUEL, pour votre information et votre usage personnel uniquement. Téléchargez la présentation en cliquant sur ce lien. Lors du téléchargement, si vous ne parvenez pas à télécharger une présentation, l’éditeur a peut-être supprimé le fichier de son serveur.Pendant le téléchargement, si vous ne parvenez pas à obtenir une présentation, le fichier a peut-être été supprimé par l’éditeur.

F I N

Plus de contenu associé

Transcription de la présentation
  1. LOCAZIONE OPERAZIONI ESENTI REGISTRO 1% Pro-rata superiore al 25 per cento Locatari soggetti a pro rata Pro-rata inferiore o uguale al 25 per cento OPERAZIONI IMPONIBILI REGISTRO 1% Fabbricati strumentali Locatari che non agiscono nell’esercizio di impresa arte o professione OPERAZIONI IMPONIBILI REGISTRO 1% Locatore che ha manifestato l’opzione per l’imposizione Operatori economici OPERAZIONI IMPONIBILI REGISTRO 1% OPERAZIONI ESENTI REGISTRO 1% Altri casi OPERAZIONI ESENTI DA IVA REGISTRO 2% Altri fabbricati (abitativi) OPERAZIONI FUORI CAMPO IVA REGISTRO 2% Privati

  2. CESSIONE IMPONIBILI AD IVA REGISTRO € 168 IPOTECARIA 3% CATASTALE 1% Fabbricati la cui cessione avviene entro quattro anni dalla data di ultimazione della costruzione o dell’intervento Cedenti che siano imprese costruttrici dei predetti fabbricati o che vi hanno effettuato interventi di recupero ESENTI DA IVA REGISTRO € 168 IPOTECARIA 3% CATASTALE 1% Fabbricati la cui cessione avviene dopo quattro anni dalla data di ultimazione della costruzione o dell’intervento Fabbricati strumentali Pro-rata superiore al 25 per cento ESENTI DA IVA REGISTRO € 168 IPOTECARIA 3% CATASTALE 1% Cessionari incisi da pro rata Pro-rata inferiore o uguale al 25 per cento IMPONIBILI AD IVA REGISTRO € 168 IPOTECARIA 3% CATASTALE 1% Cessionari che non agiscono nell’esercizio di impresa arte o professione IMPONIBILI AD IVA REGISTRO € 168 IPOTECARIA 3% CATASTALE 1% cessioni Cedenti che hanno manifestato l’opzione per l’imposizione IMPONIBILI AD IVA REGISTRO € 168 IPOTECARIA 3% CATASTALE 1% ESENTI DA IVA REGISTRO € 168 IPOTECARIA 3% CATASTALE 1% Altri casi Se l’acquirente dichiara in atto di essere un soggetto “prima casa” si applica l’aliquota ridotta del 3% mentre le imposte ipotecaria e catastale sono dovute in misura fissa pari a 168 € ciascuna Fabbricati la cui cessione avviene entro quattro anni dalla data di ultimazione della costruzione o dell’intervento da parte delle imprese costruttrici o che vi hanno effettuato i predetti interventi IMPONIBILI AD IVA REGISTRO € 168 IPOTECARIA € 168 CATASTALE € 168 Altri fabbricati (abitativi) ESENTI DA IVA REGISTRO 7% IPOTECARIA 2% CATASTALE 1% Altri casi

  3. RETTIFICA Se nel primo atto stipulato dalla entrata in vigore del provvedimento viene esercitata l’opzione per l’imposizione NON OPERA LA RETTIFICA ART.19 BIS 2 Fabbricati strumentali Se nel primo atto stipulato dalla entrata in vigore del predetto provvedimento non viene esercitata l’opzione per l’imposizione OPERA LA RETTIFICA ART.19 BIS 2 Rettifica detrazione IVA in fase di prima applicazione del nuovo regime sulle locazioni e cessioni di immobili posseduti al 4 luglio 2006 Posseduti da qualsiasi soggetto alla data del 4 luglio 2006 NON OPERA LA RETTIFICA ART.19 BIS 2 Posseduti da imprese costruttrici e dalle imprese che vi hanno effettuato interventi di recupero per i quali il termine dei quattro dalla data di ultimazione dalla costruzione o dell’intervento di recupero scade entro il 4 luglio 2006 Altri fabbricati (abitativi) NON OPERA LA RETTIFICA ART.19 BIS 2 Posseduti da imprese costruttrici e dalle imprese che vi hanno effettuato interventi di recupero per i quali il termine dei quattro dalla data di ultimazione della costruzione o dell’intervento di recupero non è scaduta 4 luglio 2006 OPERA LA RETTIFICA ART.19 BIS 2