
Time Series 2 Time Series 1
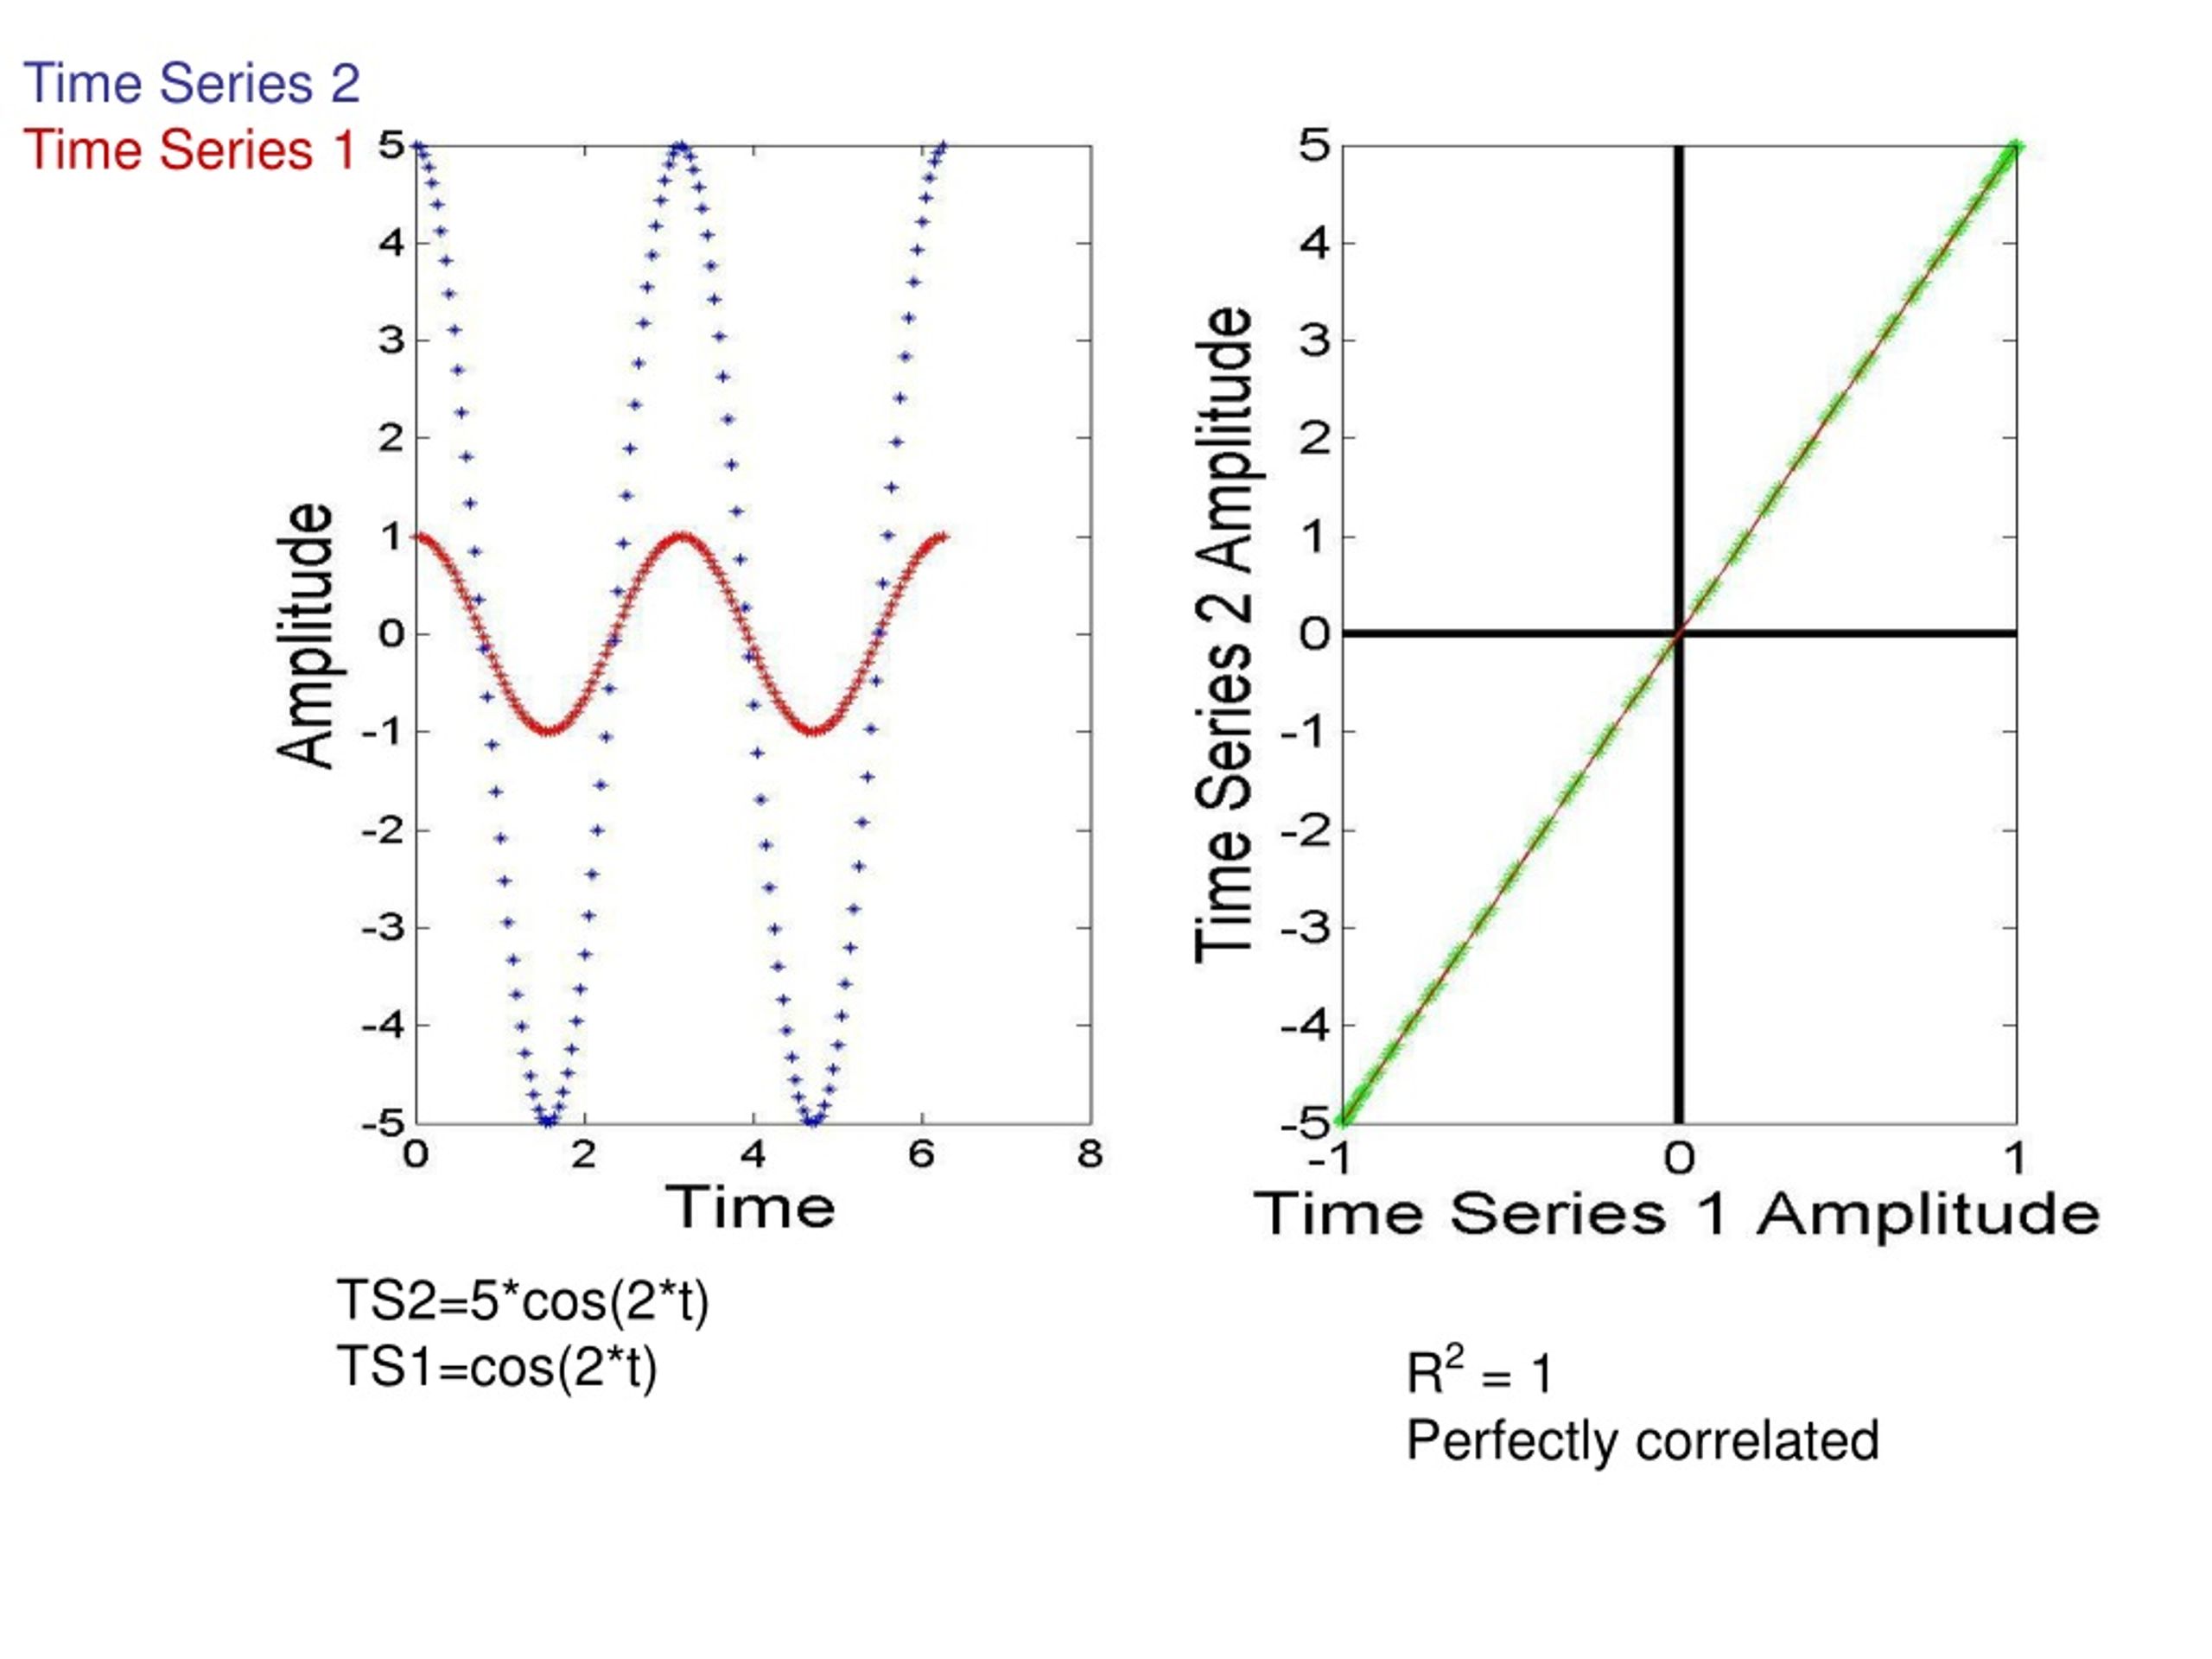
Time Series 2 Time Series 1. TS2=5*cos(2*t) TS1=cos(2*t). R 2 = 1 Perfectly correlated. Time Series 2 Time Series 1. *. R 2 = 0 No LINEAR correlation. TS2=5*cos(2*t) TS1=cos(t). Time Series 1 Time Series 2. TS1=sin(t) TS2=cos(t). R 2 = 0 No correlation. Time Series 2
Télécharger la présentation 
Politique de téléchargement : le contenu du site vous est fourni TEL QUEL pour votre information et votre usage personnel ; il ne peut être vendu, concédé sous licence ni partagé sur d’autres sites sans l’accord de son auteur.Le contenu vous est fourni TEL QUEL, pour votre information et votre usage personnel uniquement. Téléchargez la présentation en cliquant sur ce lien. Lors du téléchargement, si vous ne parvenez pas à télécharger une présentation, l’éditeur a peut-être supprimé le fichier de son serveur.Pendant le téléchargement, si vous ne parvenez pas à obtenir une présentation, le fichier a peut-être été supprimé par l’éditeur.
F I N